¿Facilidades para quién? La bancarización cubana, entre promesas y obstáculos
- Cuba
- septiembre 16, 2026
- No Comment
- 38
«Para cobrar mi chequera tengo que levantarme a las 3:00 de la mañana y arrastrarme hasta el cajero, con el miedo constante de que se vaya la corriente, se quede sin dinero antes de llegar mi turno, o que, en el peor de los casos, me asalten para robarme», dice Marcelo.
Este jubilado tiene 77 años, vive en Matanzas y cobra su jubilación mediante una tarjeta bancaria. Pero para él, la bancarización no significa hacer una operación desde el teléfono ni evitar una cola. Significa madrugar para intentar convertir su pensión digital en billetes.
«¿De qué me sirve que me hablen de transferencia y de modernidad si no tengo teléfono inteligente, los cajeros están vacíos y mis nietos tienen que pagarme hasta el pan?», se pregunta en diálogo con DIARIO DE CUBA.
En esa contradicción cabe buena parte de la historia de la bancarización cubana: el Gobierno quiso sacar el efectivo de la economía, pero terminó creando una economía en la que tener el dinero en una cuenta no garantiza poder utilizarlo.
Tres años después de la imposición de la política, la falta de efectivo, los apagones, las dificultades de conexión, los límites bancarios y la resistencia de proveedores y comerciantes a aceptar transferencias han generado una situación en la que el poco dinero que entra al banco busca desesperadamente volver a la calle, y quien tiene dinero en efectivo trata de evitar por todos los medios que entre en el sistema bancario.
Y ahora el Banco Central de Cuba (BCC) anuncia una transformación ambiciosa del sistema financiero para resolver la crisis: nuevos bancos y entidades privadas y extranjeras, mayor autonomía para las instituciones, nuevos créditos, fintech (servicios financieros digitales), regulación de criptomonedas, más operaciones en divisas y nuevas vías para captar remesas.
Sin embargo, el desafío sigue siendo el mismo que enfrenta Marcelo: conseguir que el dinero que aparece en una pantalla pueda convertirse efectivamente en capacidad de compra.
La promesa de una economía sin efectivo
La bancarización fue presentada inicialmente como una herramienta para modernizar los pagos, reducir la circulación de efectivo y formalizar los flujos monetarios.
Transfermóvil, EnZona y los códigos QR debían facilitar las operaciones comerciales, reducir riesgos asociados al manejo de billetes y proporcionar al Estado mayor trazabilidad sobre el dinero que circula en la economía.
En condiciones normales, el cambio tendría ventajas evidentes, pero en Cuba no se opera en tales condiciones.
La infraestructura tecnológica es frágil, los apagones interrumpen las operaciones, los cajeros sufren falta de efectivo y una parte importante de los proveedores exige pagos que no pueden realizarse mediante una transferencia en CUP.
Adrián, vendedor de un mercadito privado en La Habana, se encontró con esa contradicción desde el mostrador.
«Nos obligaron a poner códigos QR y a bancarizarnos bajo la promesa de que todo sería más fluido. ¿La realidad? Si se cae el sistema de Etecsa o hay apagón, últimamente interminables, no puedo vender ni un cartón de huevos», cuenta.
Pero incluso cuando la tecnología funciona, el circuito puede romperse. «Si acepto transferencias, me quedo sin efectivo físico para ir al mayorista a reabastecer, porque los bancos te ponen límites ridículos para retirar. Es un pez que se muerde la cola», añade.
El banco recibe el dinero, pero la calle sigue pidiendo billetes
El problema quedó expuesto de manera especialmente clara con los salarios y las pensiones.
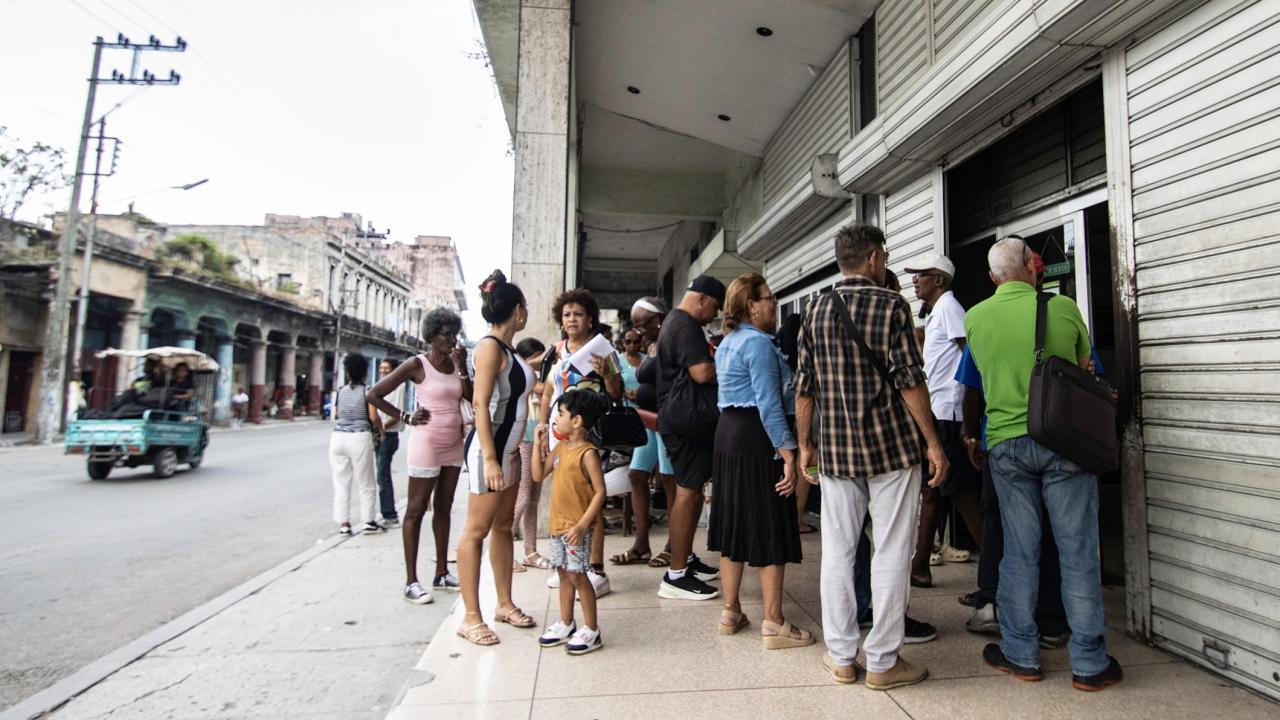
En julio, la presidenta del BCC, Juana Lilia Delgado Portal, reconoció que más del 80% de los salarios y pensiones se depositan en tarjetas bancarias, pero millones de personas intentan retirar después ese dinero, una demanda que sobrepasa la capacidad de las sucursales. El resultado son colas desde la madrugada y cajeros sin efectivo.
La situación llegó a tal punto que el Banco Central anunció que comercios estatales y privados podrían entregar directamente las pensiones a jubilados de sus comunidades mediante el servicio Caja Extra. El banco transfiere digitalmente el importe al establecimiento y este entrega los billetes al pensionado.
Es decir, una política concebida para reducir la dependencia del efectivo terminó necesitando comercios que vuelvan a distribuirlo. Para los jubilados, además, la llamada transformación digital tiene un coste que no todos pueden asumir.
Marcelo no puede pagarse un teléfono inteligente, y tampoco lo quiere. «Yo no tengo cabeza para eso ya», afirma. Otros dependen de familiares para realizar operaciones digitales. Muchos necesitan acudir físicamente a una sucursal para resolver problemas que, en teoría, deberían poder solucionarse desde un dispositivo. La brecha digital se convierte así en una brecha de acceso al dinero.
El pequeño negocio tampoco puede vivir de transferencias
La contradicción se vuelve todavía más visible en los emprendimientos privados.
Adrián necesita vender, pero también necesita comprar. Puede recibir una transferencia de un cliente y, sin embargo, descubrir que el proveedor al que debe pagar no acepta ese mismo dinero digital.
El fenómeno fue reconocido incluso por la prensa oficial, que culpó al sector privado. Un reportaje de Cubadebate encontró en Alamar más de una veintena de comercios que no aceptaban transferencias pese a la obligatoriedad de los pagos digitales establecida como parte de la bancarización. Las respuestas se repetían: cuentas saturadas, límites para recibir dinero, falta de electricidad, horarios restringidos o proveedores que tampoco aceptaban transferencias.
Fernando Rodríguez, propietario de un mercado en La Habana Vieja citado por el medio oficial, explicó que podía pagar mediante transferencia determinadas mercancías, pero no a los mayoristas que necesitaban divisas para importar. La misma situación que argumentó Adrián en San Miguel del Padrón.
El problema siguiente era retirar efectivo del banco.
Raúl Bejerano, propietario de una mipyme de Alamar, lo planteó directamente: «Si acepto transferencia por todo y el banco me limita cuánto puedo sacar, no puedo pagar a mis proveedores. Eso no es culpa mía».
La consecuencia es una economía partida en dos: el dinero del consumidor circula digitalmente, mientras parte de la cadena de abastecimiento continúa necesitando efectivo o divisas.
La desbancarización producida por la bancarización
La contradicción ha sido reconocida por la propia prensa oficial, que llegó a hablar de una «desbancarización de facto» y de un «sistema financiero paralelo».
Los datos citados por Cubadebate muestran el aumento de la circulación monetaria en manos de la población: de unos 59.493 millones de pesos en 2019 a 336.701 millones al cierre de 2024.
La explicación está en los incentivos.
Un comerciante que necesita efectivo para pagar a un proveedor tiene razones para conservar los billetes antes de depositarlos. Si después no puede retirarlos en la cantidad necesaria, depositar todo su ingreso puede convertirse en un riesgo para la continuidad del negocio. La propia política destinada a controlar el efectivo genera entonces incentivos para retenerlo fuera del sistema bancario. Y cuando el efectivo se vuelve escaso, aparece otro negocio: conseguirlo.
Senaida, empleada estatal de Batabanó, describe la paradoja desde el lado del consumidor.
«Tenemos la cuenta digital en números rojos siempre. El salario se esfuma en segundos pero, irónicamente, andamos buscando efectivo desesperados porque el camión del agro, el taxista privado o el vendedor de la esquina te exigen billetes en mano —y a veces con recargo— debido a que nadie confía plenamente en la estabilidad del sistema electrónico», dice.
«Nos apretaron la soga del cuello con tantas trabas», añade.
Así, el efectivo deja de ser simplemente una forma de pago y adquiere un valor adicional. Quien tiene billetes puede comprar donde otros no pueden; quien solo tiene saldo bancario puede verse obligado a pagar una comisión para convertirlo en efectivo.
La consecuencia es una nueva distorsión sobre los precios de una economía ya golpeada por la inflación y la depreciación del peso.
Las remesas tampoco escapan a la bancarización
La misma situación se presenta con el dinero enviado desde el extranjero.
En abril, Correos de Cuba reanudó los giros internacionales desde varios países, entre ellos España, pero estableció que los destinatarios solo podían cobrar en efectivo el equivalente en moneda nacional de hasta 20 dólares. A partir de esa cantidad, el dinero debía depositarse obligatoriamente en una tarjeta en CUP.
Mara recibió dinero enviado desde España precisamente para comprar comida y medicinas.
«Cuando fui a buscarlo solo me dieron en efectivo el equivalente a 20 dólares en pesos cubanos. ¿Qué compro hoy en día con eso?», cuestiona. El resto terminó en una tarjeta.
«El dinero se congela o te ponen mil trabas para sacarlo. Al final, los familiares afuera hacen el esfuerzo de enviarte divisas para ayudarte, pero el Estado te confisca el cash y te deja atrapado en su red mientras las tiendas online exigen moneda dura y el mercado real sigue demandando billetes. Eso con los precios por las nubes en todos lados», lamenta.
Mientras el Gobierno intenta captar las divisas que circulan fuera del sistema financiero, los receptores se enfrentan a una pregunta mucho más básica: cómo disponer del dinero que sus familiares enviaron en la moneda de origen.
El BCC empieza a desmontar algunas de sus propias restricciones
La respuesta oficial ahora llega ahora en un intento de flexibilizar las reglas que habían acompañado la bancarización.
El BCC elevó de 120.000 a 2,5 millones de pesos mensuales el umbral para determinadas operaciones entre cuentas de personas naturales y eliminó para las empresas una restricción sobre pagos en efectivo.
También redujo la comisión bancaria para determinados pagos digitales y anunció incentivos para que los comercios acepten transferencias.
En la Mesa Redonda del martes, el BCC anunció la incorporación gradual de nuevos participantes, incluidos bancos e instituciones financieras de capital privado, nacional y extranjero; mayor autonomía de los bancos para establecer tasas de interés y nuevos productos de crédito.
También anunció una flexibilización de las operaciones en divisas para los actores económicos no estatales. Desde este 17 de septiembre, estos podrán abrir cuentas en divisas sin la licencia bancaria que antes se exigía, depositar efectivo en esas cuentas y ordenar directamente pagos al exterior relacionados con su actividad.
El programa incluye además regulación para las fintech y una actualización de las normas sobre criptomonedas.
En paralelo, el BCC dijo que pretende reducir la presencialidad mediante nuevos canales digitales y lograr que las operaciones se acrediten en tiempo real entre bancos. También dijo que prepara mecanismos para que los jubilados puedan cobrar sus pensiones en comercios cercanos o recibirlas a domicilio.
Más billetes y una pregunta pendiente
La transformación anunciada contiene una paradoja adicional. Mientras el BCC promete menos efectivo y más operaciones digitales, acaba de poner en circulación billetes de 10.000 y 20.000 pesos porque las denominaciones anteriores resultan insuficientes para la economía actual.
«Tápate, que viene más inflación», pronostica Alberto, para quien un solo billete de esos significa cinco salarios mensuales. «Eso no lo veré yo en mi bolsillo», asegura.
El Gobierno se muestra ahora optimista con las reformas del sistema financiero cubano. Pero la experiencia acumulada desde 2023 muestra que cambiar las normas no basta para cambiar los incentivos de una economía.
El propio BCC reconoce que debe conseguir que las cuentas puedan utilizarse «de manera efectiva», recuperar el crédito, facilitar el acceso al efectivo y mejorar los servicios bancarios. Ahí está la cuestión que une los anuncios de la Mesa Redonda con las colas de madrugada de Marcelo: si el dinero está en el banco, ¿podrán finalmente usarlo?